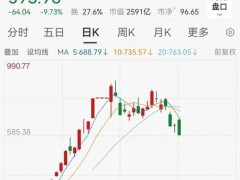


2026年第三季度,全球央行凈購(gòu)入黃金321噸,同比增長(zhǎng)42%,創(chuàng)下近兩年來(lái)最強(qiáng)勁的季度購(gòu)金紀(jì)錄。然而,國(guó)際金價(jià)卻一度跌破4000美元/盎司,較1月份5600美元左右的歷史高點(diǎn)明顯回落。

一邊是央行持續(xù)買(mǎi)入,一邊是黃金價(jià)格持續(xù)承壓。這看似不合常理的現(xiàn)象實(shí)際上揭示了黃金市場(chǎng)運(yùn)行的基本規(guī)律:決定價(jià)格的不是有沒(méi)有買(mǎi)家,而是買(mǎi)盤(pán)和賣(mài)盤(pán)誰(shuí)的力量更大。
本輪黃金上漲周期在2026年1月底已經(jīng)結(jié)束,目前正在進(jìn)入下行周期。央行購(gòu)金能夠提供支撐,但不足以扭轉(zhuǎn)市場(chǎng)的周期性變化。
黃金已經(jīng)結(jié)束了本輪上行周期。2024年初,國(guó)際現(xiàn)貨黃金價(jià)格還在每盎司2000美元附近,隨后兩年多時(shí)間里持續(xù)上漲,2026年1月底一度突破5600美元,累計(jì)漲幅超過(guò)一倍。如此短時(shí)間內(nèi)的大幅上漲,既有全球央行購(gòu)金、地緣政治風(fēng)險(xiǎn)和美元信用擔(dān)憂等因素推動(dòng),也有投資者追漲、投機(jī)資金涌入帶來(lái)的助推作用。然而,任何資產(chǎn)價(jià)格都不可能永遠(yuǎn)上漲。當(dāng)價(jià)格上漲積累了大量獲利盤(pán),市場(chǎng)估值和投資者預(yù)期達(dá)到極端水平時(shí),行情就可能發(fā)生逆轉(zhuǎn)。